Domain siww.de kaufen?
Wir ziehen mit dem Projekt
siww.de um.
Sind Sie am Kauf der Domain
siww.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siww.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abwasserbehandlung, Fachbücher von Weiterbildendes Studium Wasser und UmweltBei der Zusammenstellung der Lehrinhalte wurde Wert darauf gelegt, von Betrachtungen des Gewässers ausgehend die einzelnen Verfahrensstufen zur Abwasserreinigung zu behandeln. Nach einem historischen Abriss der Abwasserbehandlung wird auf die Gewässerbelastung eingegangen, welche für das Verständnis der Aufwendungen für die Abwasserreinigung von Bedeutung ist. Ausführlich thematisiert werden die unterschiedlichen Verfahren der Abwasserbehandlung und die Behandlung der Reststoffe. Die Reihe des Weiterbildenden Studiums "Wasser und Umwelt" führt ausgewählte Fachinhalte aus den Bereichen Hydraulik und Wasserbau, Abfallwirtschaft und Siedlungswasserwirtschaft mit den Teilbereichen Abwasser und Wasserversorgung.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
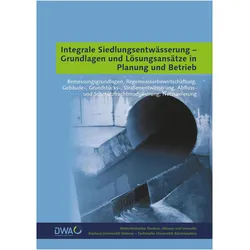
Integrale Siedlungsentwässerung - Grundlagen und Lösungsansätze in Planung und Betrieb, Fachbücher von Deutsche Vereinigung f3r Wasserwirtschaft, Abwasser und Abfall (DWA) Weiterbildendes Studium Wasser und Umwelt, Weiterbildendes Studium Wasser u. UmweltEntwässerungssysteme in Siedlungen sind wesentliche Bestandteile der Abwasserbewirtschaftung. Sie sind überwiegend als geschlossene Kanalsysteme konzipiert und dienen der Sammlung und dem Transport des anfallenden Abwassers zu den Behandlungsanlagen. Das vorliegende Buch behandelt die Planung, den Bau und den Betrieb von Netzen der Abwasserableitung. Neben Ausführungen zu Berechnungsgrundlagen und -modellen für Kanalsysteme sowie zur Regenwasserbewirtschaftung werden die verschiedenen Entwässerungsverfahren vorgestellt und das Fremdwasserproblem erörtert. Ein gesondertes Kapitel befasst sich mit der Sanierung von Kanalnetzen. Die Reihe des Weiterbildenden Studiums "Wasser und Umwelt" führt ausgewählte Fachinhalte aus den Bereichen Hydraulik und Wasserbau sowie Siedlungswasserwirtschaft mit den Teilbereichen Abwasser und Wasserversorgung.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
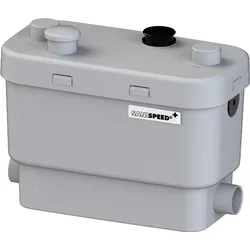
SFA Sanibroy Schmutzwasserhebeanlage SaniSpeed+ Abwasser fäkalienfrei WasserSFA SANISPEED+ • Geeignet für Waschtisch, Geschirrspüler, Dusche, Waschmaschine, Spüle, Kondenswasser aus Enthärtungsanlagen • Steckerfertig • Silence-Ausführung schallgedämmt • Speziell für die Abwasserentsorgung von Waschküche und Küche • Kompakte Abmessungen ermöglichen Einbau unter Spülbecken oder in Schränken • Inkl. Aktivkohlefilter • Niedrige Einschalthöhe • Nennleistung: 400 W • Spannung: 220-240 V / 50-60 Hz • Fördermenge: max. 6000 l/h • Förderleistung: max. 7 m hoch bzw. 70 m weit • Zul. Abwassertemperatur: 40°C, KZB 75°C • Einleitungsöffnung: 4x DN 40 • Druckstutzen: 1x DN 32 mm (rücklaufgesichert) • Maße (L x T x H): 368 x 188 x 259 mm Technische Daten: Werkstoff des Behälters: Kunststoff Werkstoff des Pumpengehäuses: Kunststoff Aufstellung hinter dem Toilettenbecken: Nein Anzahl Pumpen: 1 Fördermenge max [l/h]: 6000 Durchmesser Anschluss Zufuhrseite: DN 40 Anzahl Einlassöffnungen: 4 Durchmesser Anschluss Druckseite: DN 32 Mit Entlüftung: Nein Anschlussspannung: 1 x 230 V Frequenz: 50/60 Hz Schutzart (IP): IP44 Elektrischer Anschluss: Anschlusskabel mit Stecker Breite [mm]: 368 Tiefe [mm]: 148 Höhe [mm]: 320 Alarmfunktion: Nein Alarmausgang: Ja Hersteller Art-Nr.: 0026P EAN: 3308815074054 Marke: SFA Sanibroy699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
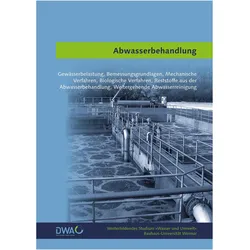
Abwasserbehandlung, Fachbücher von Weiterbildendes Studium Wasser und UmweltBei der Zusammenstellung der Lehrinhalte wurde Wert darauf gelegt, von Betrachtungen des Gewässers ausgehend die einzelnen Verfahrensstufen zur Abwasserreinigung zu behandeln. Nach einem historischen Abriss der Abwasserbehandlung wird auf die Gewässerbelastung eingegangen, welche für das Verständnis der Aufwendungen für die Abwasserreinigung von Bedeutung ist. Ausführlich thematisiert werden die unterschiedlichen Verfahren der Abwasserbehandlung und die Behandlung der Reststoffe. Die Reihe des Weiterbildenden Studiums "Wasser und Umwelt" führt ausgewählte Fachinhalte aus den Bereichen Hydraulik und Wasserbau, Abfallwirtschaft und Siedlungswasserwirtschaft mit den Teilbereichen Abwasser und Wasserversorgung.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW009ML-SIWWMontageart=Wandanbau/DeckenanbauFunktion=RettungswegbeleuchtungGeeignet für Kennzeichnungsart=MVMit Piktogramm=neinÜberwachungseinrichtung=MVGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=zentral (Zentralbatterie)Akkubeschaffenheit=MVLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaFassung=MVWerkstoff des Gehäuses=MVRAL-Nummer Gehäuse=9003Gehäusefarbe=SilberSpannungsart=AC/DCNennspannung=230 VSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=IBreite=390 mmHöhe/Tiefe=113 mmLänge=102 mm176,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.