Domain siww.de kaufen?
Wir ziehen mit dem Projekt
siww.de um.
Sind Sie am Kauf der Domain
siww.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siww.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blockchain-Technologie: Wirtschaft und Umwelt Nachhaltigkeit, Taschenbuch von Nitheesha Narimeta,Samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6Blockchain-technologie: Wirtschaft Und Umwelt Nachhaltigkeit, Taschenbuch Von Nitheesha Narimeta,samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
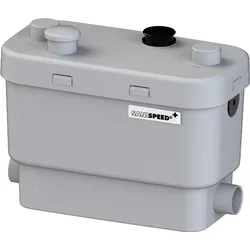
SFA Sanibroy Schmutzwasserhebeanlage SaniSpeed+ Abwasser fäkalienfrei WasserSFA SANISPEED+ • Geeignet für Waschtisch, Geschirrspüler, Dusche, Waschmaschine, Spüle, Kondenswasser aus Enthärtungsanlagen • Steckerfertig • Silence-Ausführung schallgedämmt • Speziell für die Abwasserentsorgung von Waschküche und Küche • Kompakte Abmessungen ermöglichen Einbau unter Spülbecken oder in Schränken • Inkl. Aktivkohlefilter • Niedrige Einschalthöhe • Nennleistung: 400 W • Spannung: 220-240 V / 50-60 Hz • Fördermenge: max. 6000 l/h • Förderleistung: max. 7 m hoch bzw. 70 m weit • Zul. Abwassertemperatur: 40°C, KZB 75°C • Einleitungsöffnung: 4x DN 40 • Druckstutzen: 1x DN 32 mm (rücklaufgesichert) • Maße (L x T x H): 368 x 188 x 259 mm Technische Daten: Werkstoff des Behälters: Kunststoff Werkstoff des Pumpengehäuses: Kunststoff Aufstellung hinter dem Toilettenbecken: Nein Anzahl Pumpen: 1 Fördermenge max [l/h]: 6000 Durchmesser Anschluss Zufuhrseite: DN 40 Anzahl Einlassöffnungen: 4 Durchmesser Anschluss Druckseite: DN 32 Mit Entlüftung: Nein Anschlussspannung: 1 x 230 V Frequenz: 50/60 Hz Schutzart (IP): IP44 Elektrischer Anschluss: Anschlusskabel mit Stecker Breite [mm]: 368 Tiefe [mm]: 148 Höhe [mm]: 320 Alarmfunktion: Nein Alarmausgang: Ja Hersteller Art-Nr.: 0026P EAN: 3308815074054 Marke: SFA Sanibroy699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wasser Abwasser Umwelt Auswertung von Betriebsergebnissen und Erfahrungen zur weitestgehenden Phosphorelimination, Taschenbuch von ValerieWasser Abwasser Umwelt Auswertung Von Betriebsergebnissen Und Erfahrungen Zur Weitestgehenden Phosphorelimination, Taschenbuch Von Valerie Liese,wernfried Schier,sarah Emmert,jörg Felmeden, Kassel University Press, 978-3-7376-0957-9, Seitenanzahl: 15440,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrale Siedlungsentwässerung - Grundlagen und Lösungsansätze in Planung und Betrieb, Fachbücher von Deutsche Vereinigung f3r Wasserwirtschaft, Abwasser und Abfall (DWA) Weiterbildendes Studium Wasser und Umwelt, Weiterbildendes Studium Wasser u. UmweltEntwässerungssysteme in Siedlungen sind wesentliche Bestandteile der Abwasserbewirtschaftung. Sie sind überwiegend als geschlossene Kanalsysteme konzipiert und dienen der Sammlung und dem Transport des anfallenden Abwassers zu den Behandlungsanlagen. Das vorliegende Buch behandelt die Planung, den Bau und den Betrieb von Netzen der Abwasserableitung. Neben Ausführungen zu Berechnungsgrundlagen und -modellen für Kanalsysteme sowie zur Regenwasserbewirtschaftung werden die verschiedenen Entwässerungsverfahren vorgestellt und das Fremdwasserproblem erörtert. Ein gesondertes Kapitel befasst sich mit der Sanierung von Kanalnetzen. Die Reihe des Weiterbildenden Studiums "Wasser und Umwelt" führt ausgewählte Fachinhalte aus den Bereichen Hydraulik und Wasserbau sowie Siedlungswasserwirtschaft mit den Teilbereichen Abwasser und Wasserversorgung.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WIN - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe von Arbeit und Technologie Thüringer Ministerium für Wirtschaft, Hoffmann Und Campe,Win - Wachstum, Innovation, Nachhaltigkeit, Gebundene Ausgabe Von Arbeit Und Technologie Thüringer Ministerium Für Wirtschaft, Hoffmann Und Campe, 978-3-455-50247-3, Seitenanzahl: 30424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Blockchain-Technologie: Wirtschaft und Umwelt Nachhaltigkeit, Taschenbuch von Nitheesha Narimeta,Samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6Blockchain-technologie: Wirtschaft Und Umwelt Nachhaltigkeit, Taschenbuch Von Nitheesha Narimeta,samatha Konda, Verlag Unser Wissen, 978-620-4-98971-6, Seitenanzahl: 6043,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SFA Sanibroy Schmutzwasserhebeanlage SaniSpeed+ Abwasser fäkalienfrei WasserSFA SANISPEED+ • Geeignet für Waschtisch, Geschirrspüler, Dusche, Waschmaschine, Spüle, Kondenswasser aus Enthärtungsanlagen • Steckerfertig • Silence-Ausführung schallgedämmt • Speziell für die Abwasserentsorgung von Waschküche und Küche • Kompakte Abmessungen ermöglichen Einbau unter Spülbecken oder in Schränken • Inkl. Aktivkohlefilter • Niedrige Einschalthöhe • Nennleistung: 400 W • Spannung: 220-240 V / 50-60 Hz • Fördermenge: max. 6000 l/h • Förderleistung: max. 7 m hoch bzw. 70 m weit • Zul. Abwassertemperatur: 40°C, KZB 75°C • Einleitungsöffnung: 4x DN 40 • Druckstutzen: 1x DN 32 mm (rücklaufgesichert) • Maße (L x T x H): 368 x 188 x 259 mm Technische Daten: Werkstoff des Behälters: Kunststoff Werkstoff des Pumpengehäuses: Kunststoff Aufstellung hinter dem Toilettenbecken: Nein Anzahl Pumpen: 1 Fördermenge max [l/h]: 6000 Durchmesser Anschluss Zufuhrseite: DN 40 Anzahl Einlassöffnungen: 4 Durchmesser Anschluss Druckseite: DN 32 Mit Entlüftung: Nein Anschlussspannung: 1 x 230 V Frequenz: 50/60 Hz Schutzart (IP): IP44 Elektrischer Anschluss: Anschlusskabel mit Stecker Breite [mm]: 368 Tiefe [mm]: 148 Höhe [mm]: 320 Alarmfunktion: Nein Alarmausgang: Ja Hersteller Art-Nr.: 0026P EAN: 3308815074054 Marke: SFA Sanibroy699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Ressourceneffizienz und Klimaschutz, Fachbücher von Institut Bauen und Umwelt e.V.Nachhaltigkeit ist das neue Normal. Und doch steht Nachhaltigkeit in der Baubranche bei der Planung und Umsetzung oft hinter Themen wie Sicherheit, Kosten und Terminen zurück. Es ist unbestritten ein Thema, welches gesellschaftlich an Bedeutung gewinnt. Neu sind Fragen zur Ressourceneffizienz der eingesetzten Baumaterialien und des Klimaschutzes. Dem Bausektor fällt hier wegen seiner wirtschaftlichen Bedeutung und des relevanten Ressourceneinsatzes eine wichtige Rolle zu. Das Buch greift diese Themen aus Sicht von konstruktiven Ingenieuren, Bauunternehmen und Bauproduktenherstellern auf und fasst den aktuellen Stand der Technik mit konstruktiven Lösungen für das Planen und Bauen übersichtlich zusammen. Eingangs werden Hintergrund und Zielsetzung kurz und prägnant beleuchtet. Im anschliessenden Fachteil werden zielgruppengerecht und lösungsorientiert Ansätze und aktuelle Möglichkeiten durch führende Ingenieure und Forscher vorgestellt. Abschliessend werden Produkte und Dienstleistungen für Nachhaltigkeit, Ressourceneffizienz und Klimaschutz beim Planen und Bauen präsentiert.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Große Handbuch der Gleisinstandhaltung - Stabilisierung - Digitalisierun - Gleisreinigung - Umwelt Nachhaltigkeit - Planumssanierung -Das Große Handbuch Der Gleisinstandhaltung - Stabilisierung - Digitalisierun - Gleisreinigung - Umwelt Nachhaltigkeit - Planumssanierung - Oberleitungsinstandhaltung - Gleisinstandhaltung - Lcc Rams, Gebundene Ausgabe Von Bernhard Lichtberger,...165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.