Domain siww.de kaufen?
Wir ziehen mit dem Projekt
siww.de um.
Sind Sie am Kauf der Domain
siww.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain siww.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
RP-Technik Sicherheitsleuchte QAW423WL-SIWWMontageart=Wandanbau/DeckenanbauMit Piktogramm=neinÜberwachungseinrichtung=MVGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=MVNennspannung=230 VSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=IHöhe/Tiefe=113 mm312,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW423WB-SIWWMontageart=Aufbau/EinbauFunktion=RettungswegbeleuchtungMit Piktogramm=neinÜberwachungseinrichtung=sonstigeGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=dezentral (Einzelbatterie)Akkubeschaffenheit=sonstigeLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=weißSpannungsart=AC/DCNennspannung=230 VAustauschbares Betriebsgerät=neinSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=ILichtstrom im Standby-Betrieb=2300 lmHöhe/Tiefe=113 mmAußendurchmesser=395 mmLeiterquerschnitt=2,5 mm2285,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW421SC-SIWWMontageart=Aufbau/EinbauFunktion=RettungswegbeleuchtungMit Piktogramm=neinÜberwachungseinrichtung=automatischer SelbsttestGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=dezentral (Einzelbatterie)Akkubeschaffenheit=sonstigeLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=weißSpannungsart=AC/DCNennspannung=230 VAustauschbares Betriebsgerät=neinSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=ILichtstrom im Standby-Betrieb=2300 lmHöhe/Tiefe=113 mmAußendurchmesser=395 mmLeiterquerschnitt=2,5 mm2223,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
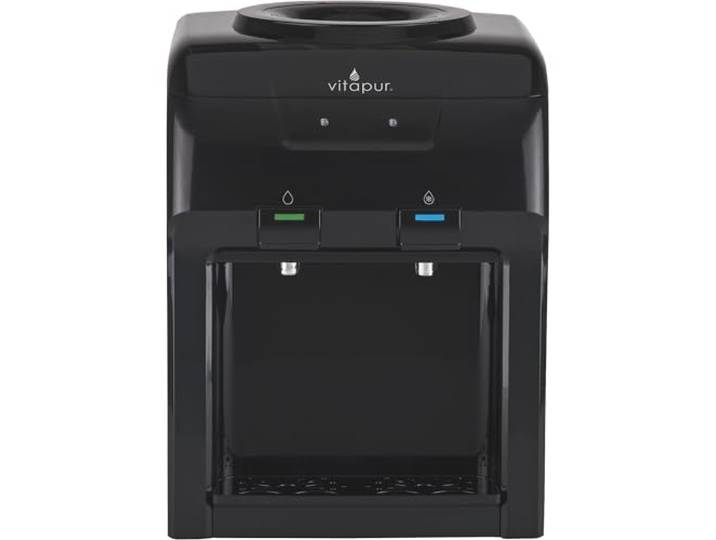
Vitapur Theken-Wasserspender (Umwelt und Kälte) schwarz Umgebungstemperatur, kaltes WasserVitapur Theken-Wasserspender (Umwelt und Kälte) schwarz Umgebungstemperatur, kaltes Wasser. Einfach zu bedienende Tastensteuerung mit zwei Wasserhähnen Halbleiter-Kühlmodul für einen leisen Betrieb Die LED-Statusleuchten zeigen die Stromversorgung und wann das Wasser auf die ideale Temperatur abgekühlt ist Wählen Sie zwischen kaltem Wasser und Raumtemperatur Die Reinigung ist dank der abnehmbaren Abtropfschale und des Gitters einfach; für die Verwendung mit 3, 4 und 18,9 l Wasserflaschen (auch kompatibel mit Vitapur GWF8 Wasserspender-Filtersystem) Farbe:Schwarz138,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW009ML-SIWWMontageart=Wandanbau/DeckenanbauFunktion=RettungswegbeleuchtungGeeignet für Kennzeichnungsart=MVMit Piktogramm=neinÜberwachungseinrichtung=MVGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=zentral (Zentralbatterie)Akkubeschaffenheit=MVLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaFassung=MVWerkstoff des Gehäuses=MVRAL-Nummer Gehäuse=9003Gehäusefarbe=SilberSpannungsart=AC/DCNennspannung=230 VSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=IBreite=390 mmHöhe/Tiefe=113 mmLänge=102 mm176,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW423WL-SIWWMontageart=Wandanbau/DeckenanbauMit Piktogramm=neinÜberwachungseinrichtung=MVGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=MVNennspannung=230 VSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=IHöhe/Tiefe=113 mm312,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW423WB-SIWWMontageart=Aufbau/EinbauFunktion=RettungswegbeleuchtungMit Piktogramm=neinÜberwachungseinrichtung=sonstigeGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=dezentral (Einzelbatterie)Akkubeschaffenheit=sonstigeLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=weißSpannungsart=AC/DCNennspannung=230 VAustauschbares Betriebsgerät=neinSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=ILichtstrom im Standby-Betrieb=2300 lmHöhe/Tiefe=113 mmAußendurchmesser=395 mmLeiterquerschnitt=2,5 mm2285,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
RP-Technik Sicherheitsleuchte QAW421SC-SIWWMontageart=Aufbau/EinbauFunktion=RettungswegbeleuchtungMit Piktogramm=neinÜberwachungseinrichtung=automatischer SelbsttestGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=dezentral (Einzelbatterie)Akkubeschaffenheit=sonstigeLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaWerkstoff des Gehäuses=AluminiumRAL-Nummer Gehäuse=9003Gehäusefarbe=weißSpannungsart=AC/DCNennspannung=230 VAustauschbares Betriebsgerät=neinSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=ILichtstrom im Standby-Betrieb=2300 lmHöhe/Tiefe=113 mmAußendurchmesser=395 mmLeiterquerschnitt=2,5 mm2223,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Braun, Andreas: Gas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von GebäudenGas-, Wasser- und Abwasser-Installationsarbeiten innerhalb von Gebäuden , Kommentar zu VOB/C: ATV DIN 18381 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20180206, Produktform: Kartoniert, Titel der Reihe: Beuth Kommentar##, Autoren: Braun, Andreas~Tuschy, Stefan, Seitenzahl/Blattzahl: 130, Keyword: Abwasserverordnung; Installationsarbeiten; Trinkwasser; TRWI-Normen, Fachschema: Gasinstallation - Gasinstallateur~Installation (Bau) / Gasinstallation~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Bauhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 211, Breite: 146, Höhe: 7, Gewicht: 209, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RP-Technik Sicherheitsleuchte QAW029ML-SIWWMontageart=Wandanbau/DeckenanbauFunktion=RettungswegbeleuchtungGeeignet für Kennzeichnungsart=MVMit Piktogramm=neinÜberwachungseinrichtung=MVGeeignet für Bereitschaftsschaltung=jaGeeignet für Dauerschaltung=jaMit Fernschalteranschluss=neinMit Fernbedienung=neinEinspeisung=zentral (Zentralbatterie)Akkubeschaffenheit=MVLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaFassung=MVWerkstoff des Gehäuses=MVRAL-Nummer Gehäuse=9003Gehäusefarbe=SilberSpannungsart=AC/DCNennspannung=230 VSchutzart (IP)=IP20Schlagfestigkeit=IK03Schutzklasse=IBreite=390 mmHöhe/Tiefe=113 mmLänge=102 mm220,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.